
税收法规汇编中华人民共和国印花税暂行条例实施细则1988年9月29日 财政部、国家税务总局 财税[1988]255号第一条 本施行细则依据《中华人民共和国印花税暂行条例》(以下简称条例)第十五条的规定制定。 第二条 条例第一条所说的中华人民共和国境内书立、领受本条例所列举凭证,是指在中国境内具有法律效力,受中国法律保护的凭证。上述凭证无论在中国境内或者境外书立,均应依照条例规定贴花。条例第一条所说的单位和个人,是指国内各类企业、事业、机关、团体、部队以及中外合资企业、合作企业、外资企业,外国公司企业和其他经济组织及其在华机构等单位和个人。凡是缴纳工商统一税的中外合资企业、合作企业、外资企业、外国公司企业和其他经济组织,其缴纳的印花税,可以从所缴纳的工商统一税中如数抵扣。...
- Page 2-中国古典精华文库清朝秘史第三部(民国) 陆士谔 著- Page 3-清朝秘史 ·887·第九十七回弹内监盛世发危言 建御园圣朝彰孝治话说韩事结束,日本依然优胜,袁公愤甚,就在吴、续两星使前,请了个假,乘坐超勇兵轮,回到北洋。谒见李伯爷,痛陈治韩妙策,宜趁此机会,请旨责问韩王政治不修,迭生变乱之罪。选派监国,代执其柄。李伯爷不置可否,只说将来再...
企业财务会计合并报表讲义(作者:缺)第一部分:合并报表的范围一、合并报表合并范围(一)母公司拥有其半数以上权益性资本的被投资企业。1、母公司直接拥有被投资企业半数以上权益性资本。2、母公司间接拥有半数以上权益性资本。例:A公司拥有B公司90%股权,B公司拥有C公司54%股权。A公司拥有C公司的资本比例上有90%×54%=48.6%,但合并范围以母公司是否对另一企业的控制为标准,由于A公司拥有B公司的90%权益资本,B公司包括对外投资在内的所有活动都处于A公司控制之下,B公司少数股东持有C公司5.4%(10%×54%)的权益性资本也同样处于A公司控制之下,因而A公司拥有C公司的54%(48.6×5.4%)的权益性资本,属于合并范围。...
贺岁文—那风中凌乱的爱作者:我是苏素PART1 “小喇叭开始广播啦!”半夜三更,喜乐的手机突然大响。 “喜乐,这几天会有人要去你那里,他是你三叔公的七大爷的堂弟弟的舅姥爷的亲表弟……,”BALABALA一连串,最后的结语,明显的气力不足:“其实简单来说,他是你远房的表叔。” 其实单大妈说完这么长串,自己都会忍不住的喘气。 她不指望自己的女儿听得懂,因为她只要传达的意思只有一个。 “你千万千万不要暴露自己会五行拳的事啊,向来五行门的五行拳传男不传女的。” “嗯,收到。”喜乐恹恹的抓头,一头短发鬈的跟鸟窝一样,两个大大的黑眼圈,挂在她苍白的脸上。 ...
假货的笑话顾客:“你们卖的酒怎么没有酒味啊?”服务员接过一闻:“啊,真对不起,忘记给您掺酒了。”___并不是夸张情景:一乘客在公汽上买票。对话:售票员:哪儿上的?乘客:中门!售票员:哪儿下?乘客:还在中门!___国际倒爷???此系本人的亲身经历,转述如下,聊以一笑:某日,昏昏欲睡于自习室,忽然,耳边飘来后面两位男士的切切私语:甲曰:“那笔汽车卖得如何?”已对曰:“差不多了。”已问:“飞机的销路如何?”甲曰:“卖的很快。”顿时,我的睡意全消,忍不住回头瞟了二人一眼,二人聊性正浓,这时,甲不无遗憾的说道:只可惜十来张刘德华全砸手里了…。恍然顿悟。...
税收法规汇编中华人民共和国消费税暂行条例实施细则1993年月12月25日 财政部 财法字[1993]第039号第一条 根据《中华人民共和国消费税暂行条例》(以下简称条例)第十八条的规定制定本细则。第二条 条例第一条所说的“单位”,是指国有企业、集体企业、私有企业、股份制企业、其他企业和行政单位、事业单位、军事单位、社会团体及其他单位。条例第一条所说的“个人”,是指个体经营者及其他个人。条例第一条所说的“在中华人民共和国境内”,是指生产、委托加工和进口属于应当征收消费税的消费品(以下简称“应税消费品”)的起运地或所在地在境内。第三条 条例所附《消费税税目税率(税额)表》中所列应税消费品的具体征税范围,依照本细则所附《消费税征收范围注释》执行。...
K线力学第一技:如何选次日将涨停或大涨的短线黑马一般来说:次日会涨停或大涨的短线个股有下面几种情况:1、次日大盘大涨,此种情况将会有很多个股涨停或大涨,其中流通盘小于5000万股(盘小,一般抛压就轻)、日K线组合较好(最好符合一些经典的上攻或欲涨图形)、5日、10日、30日均线呈多头排列或准多头排列、技术指标呈强势的个股就非常容易涨停;此种情况,需要对管理层对大盘的大利好政策能及早知道,并选择符合利好政策并符合上面所说的个股进入,这样的个大庆股涨幅大、持续上涨的时间长;2、某个股突然有特大利好并为较多的市场人士知道,股价还未上涨反映,这样的个股次日在市场强烈的抢买下往往很快就涨停!对这样的个股必须消息灵通;...
看盘主要应着眼于股指及个股的未来趋向的判断,大盘的研判一般从以下三方面来考量: 一、股指与个股方面选择的研判(观察股指与大部分个股运行趋向是否一致); 二、盘面股指(走弱或走强)的背后隐性信息; 三、掌握市场节奏,高抛低吸,降低持仓成本,(这一点尤为重要),本文主要对个股研判进行探讨。 一般理解,看盘需要关注开盘,收盘,盘中走势,挂单价格,挂单数量,成交价格,成交数量与交投时间等,但这只是传统认知。 挂单 挂单真正的含义是主流资金的当日运作布局:主流资金当日控制即时股价波动区域的窗口。如,主流资金在什么价位挂出大单,上压下托的位置。关注焦点是:到达此价位,是否有主动性买卖盘的出现。一定要关注此时关键位置的即时买卖盘以及成交重心,它充分体现了主流资金的控制意图,“放弃操作”与“坚决操作”。如大盘不好个股挂单被瞬间击破,要看是大额抛单还是散户的小额...
作者:[英]詹姆斯·迈克马努斯 2007年春天,在北京一家拥挤的餐馆内,一名上了年纪的中国男子站起来,哼唱他儿时学过的歌曲,在场的人静静地聆听着。 三只瞎老鼠,三只瞎老鼠, 看看它们怎么跑,看看它们怎么跑, 它们跟着农妇跑, 农妇就用刀砍断它们的尾巴, 三只瞎老鼠,三只瞎老鼠, 聂广涵今年已经75岁了,但他的歌喉仍然像男高音一样洪亮,这让在场的人大为惊奇。一连几首英文儿歌后,他在一首意气风发的歌曲中结束了表演: 伦敦的战火,伦敦的战火, 开火!开火! 这些上了年纪的人从儿时起,就将这些歌曲深深地记在心中。他们时常聚在一起,追忆那些教会他们唱这些英文儿歌的人。那是一名英国人,在抗日战争持续的20世纪40年代,那个人曾经既是学校的校长,又是他们的继父,他给予这些上了年纪的人的不仅仅是生命。 这名英国男子名叫霍格乔治·艾尔文·霍格,在那段艰难的战争岁月中...
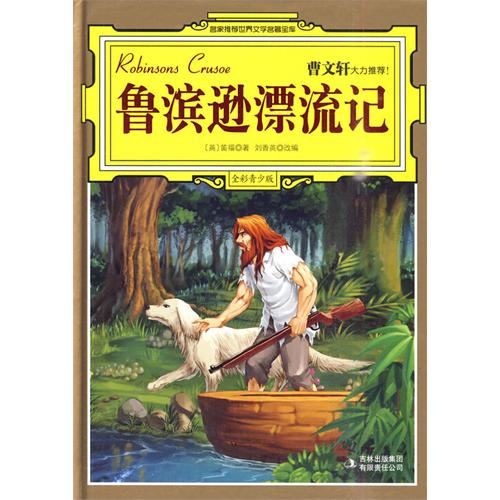
. - 手机访问 m.---¤╭⌒╮ ╭⌒╮欢迎光临╱◥██◣ ╭╭ ⌒︱田︱田田| ╰--╬╬╬╬╬╬╬╬╬╬╬╬╬╬╬版 权 归 原 作 者整理附:【】内容版权归作者所有!-鲁宾逊漂流记第一部分英文一六三二年,我生在约克市一个上流社会的家庭。我们不是本地人。父亲是德国不来梅市人。他移居英国后,先住在赫尔市,经商发家后就收了生意,最后搬到约克市定居,并在那儿娶了我母亲。母亲娘家姓鲁宾逊,是当地的一家名门望族,因而给我取名叫鲁宾逊·克罗伊茨内。由于英国人一读"克罗伊茨内"这个德国姓,发音就走样,结果大家就叫我们"克罗索",以致连我们自己也这么叫,这么写了。所以,我的朋友们都叫我克罗索。...
重新亮相时机成熟作为全球证券市场除股票、债券之外的第三大金融品种,权证在海外证券市场已经发展成为一种成熟的金融品种。内地证券市场也曾经有过短暂的权证历史。在市场发展初期,为了保护老股东在配股中的权益,使不愿或无力认购配股的老股东能够有偿转让其配股权,沪深交易所曾推出过股本权证。但由于市场环境和监管等问题,从1992年6 月第一只权证的发行到1996 年6 月权证交易被叫停,我国的权证市场仅发展了四年便夭折了。如今,权证有望重新在内地证券市场亮相。许多学者的研究都显示,中国已经具备了发展权证市场的条件,包括:可作为权证标的证券的一批优质蓝筹股的出现、投资市场日趋规范、监管能力不断提高、市场参与者的投资理念日趋理性、权证在海外的发展为我们积累了丰富经验等。...
++++++++++++++++++++++++++++++++日期:2005-9-10 来源:互联网 编辑:风冷长河老师:「做任何事都要一气呵成,才能让人激赏。」学生:「我懂了,以后我绝不放断断续续的连环屁。」教授:一个傻瓜提的问题,10个聪明人也回答不了。”大学生:“难怪我考试总也不及格。”教授语录:如果坐在中间谈天的同学,能像坐在后面玩牌的同学那样安静的话,那么在前面睡觉的同学就不会受到干扰了。“同学们,谁是兽中之王?”“动物园园长。”生物学助教:“夜晚实习课上遇到不认识的植物怎么办?”教授:“我通常走在最前头,把不认识的植物通通踩死。“妈妈,给我一个苹果吧!” “孩子,太晚了,苹果已经睡觉了。”“不,小的也许睡下了,大的肯定还没睡哩!”...
前 言第一章 大势研判技法精要第二章 中线选股操作技法第三章 短线精确买卖技法第四章 赢家心理修炼秘诀第五章 专业操盘手的买卖法则前 言 什么是股市?这个问题不用回答。我们这里强调的一点是股市上没有不被征服的高峰。无论是美国的道琼斯指数还是香港的恒生指数都证明了这一论断。中国的股市更是如此。因为从长期看,经济总是处于发展之中,股票作为企业产权证书其价值也总是随企业的发展不断上升。著名的“深发展”1987年每股1元而到了1997年按复权计算上升到每股2000元,真是不算不知道。回过头来看十年中每一次下跌有什么可怕,“我是股东我怕谁?”,只要公司在那里,长线投资者完全不必理会短期股价波动。美国股王巴非特曾说:“当我买入某只股票,即使遭遇股市休市一到两年,我也不会有任何不安。”在中国这个特殊市场更有琼民源这种咸鱼翻身的神话,我们更可以戒除一个“怕”字,大胆的投入股市了。...
1、攒钱:挣一个花两个一辈子都是穷人。一个月强制拿出10%的钱存在银行里,很多人说做不到。那么如果你的公司经营不好,老总要削减开支,给你两个选择,第一是把你开除,补偿两个月工资,第二是把你一千元的工资降到九百元,你能接受哪个方案?99%的人都能接受第二个方案。那么你给自己做个强制储蓄,发下钱后直接将10%的钱存入银行,不迈出这一步,你就永远没有钱花。 2、生钱:基金、股票、债券、不动产、黄金 3、护钱:天有不测风云,谁也不知道会出什么事,所以要给自己买保险,保险是理财的重要手段,但不是全部。生钱就像打一口井,为你的水库注入源源不断的水源,但是光有打井还不够,要为水库修个堤坝——意外、住院、大病。因为开车撞人倾家荡产的例子。坐飞机的例子:一个月我有时需要坐十次飞机,每次飞机起飞和降落的时候我都会双手合十,我并不是信什么东西,我只是觉得自己的生命又重新被自己掌握...
会计准则指南《企业会计准则投资》指南发布时间: 2001年1月19日目 录一、基本要求五、长期股权投资举例二、说明六、长期投资减值三、短期投资举例七、投资的划转四、长期债券投资举例八、投资的处置一、基本要求(一)企业应根据投资对象的变现能力及投资目的,对投资进行适当的分类。按照投资的变现能力及投资目的,通常可分为短期投资和长期投资两类。企业应在划分短期和长期投资的基础上,再按照投资性质进行分类,并根据不同的性质进行相应的会计核算。(二)企业应按照本准则的规定,正确地确定投资成本、确认投资损益,并按规定计提投资损失准备。(三)短期投资的成本与市价孰低,可按投资总体、投资类别或单项投资计算并确定计提跌价损失准备;如果某项短期投资比较重大(如占整个短期投资10%及以上),则应按单项投资为基础计算并确定计提的跌价损失准备。...
国际会计准则投资会计国际会计准则第25号 1986年3月公布,1994年11月格式重排本准则中以粗体标示的段落,应与本准则中的背景资料和实施指南以及《国际会计准则公告前言》的内容一并阅读。国际会计准则不拟应用于不重要的项目(参见《前言》第12段)目录范围定义投资的形式投资的分类投资的成本投资的帐面金额短期投资长期投资价值重估投资物业投资的帐面金额的变动投资的处置投资的结转在投资组合内投资的转换损益表专业投资企业税项...